Wie een Nederlands beursbedrijf wil overnemen of het bestuur tot de orde wil roepen, stuit vaak op stevige verdedigingsmuren. Onderzoek van de VEB naar de 75 grootste Amsterdamse beursfondsen laat zien hoe ver die bescherming gaat.
Techbedrijf CM.com, verf- en coatingconcern AkzoNobel, ingenieursbureau Arcadis. Alle drie kregen ze onlangs ongenode gasten aan de bedrijfspoort. Concurrenten die wel iets zagen in een overname, terwijl het management liever zelfstandig bleef. Of, zoals Akzo-Nobel, het eigen fusieplan met een sectorgenoot wilde doorzetten.
Dat Nederlandse bedrijven niet snel in handen vallen van gretige kopers of zwichten voor assertieve aandeelhouders, is geen toeval. Beursgenoteerde ondernemingen zijn uitermate goed beschermd. Dat wijst onderzoek van de VEB uit naar de beschermingsmuren van de 75 grootste Amsterdamse beursfondsen.
Van deze bedrijven heeft slechts een handvol geen enkele beschermingslaag. Voorbeelden zijn Shell, data- en informatieleverancier RELX en Unilever. Niet verrassend, aangezien zij al jaren geleden hun statutaire zetel naar het Verenigd Koninkrijk verplaatsten. De Britse overnamecode beperkt handelingen waarmee het bestuur een bod kan frustreren. Specerijenhandelaar Acomo en Kendrion, beide met een notering aan de smallcapindex AMS Next 20, zijn wél Nederlandse vennootschappen die onbeschermd zijn.
Één muur is genoeg
Veel beursfondsen doen het met één afweerinstrument, waaronder Ahold Delhaize, IMCD en Wolters Kluwer. Dat betekent overigens niet dat ze kwetsbaarder zijn voor ongewenste invloeden. Precies die ene beschermingsmuur die ze wel hebben opgetrokken, is doeltreffend genoeg.
Ook collega-hoofdfondsen Exor, CVC, Heineken en Prosus vallen in die categorie. Zij hebben een meerderheidsaandeelhouder die het voor het zeggen heeft. Kleinere aandeelhouders staan hierdoor feitelijk buitenspel.
Stapelaars
Tot de best beschermde bedrijven op het Damrak behoren ingenieursbureau Arcadis, bouwbedrijf Heijmans, automatiseringsconcern TKH en financieel dienstverlener Van Lanschot Kempen. Dat zijn ‘stapelaars’, ieder met minstens drie afzonderlijke beschermingsconstructies. Daardoor bedenkt een bieder zich wel twee keer voordat deze het bedrijf ongevraagd benadert.
Bij Heijmans en TKH werkt de bescherming zelfs in ‘vredestijd’ door. Tijdens aandeelhoudersvergaderingen (ava’s) stemt een bevriend administratiekantoor (AK) op alle aandelen waarvoor beleggers het stemrecht niet zelf opeisen. Wie niet stemt, laat zijn stem dus aan het AK. Bij TKH controleerde het AK dit jaar in de ava liefst 43 procent van de stemmen. Dat is een serieuze stemmenmacht die de doorslag kan geven bij besluiten over benoemingen en beloningen. Nog nooit stemde een AK in Nederland tegen een voorstel van de ondernemingsleiding.
Machtspositie
Dat Nederlandse bestuurders een sterke positie hebben, bleek al in 2017 bij AkzoNobel. Die zaak werd een testcase voor de machtsverhoudingen in beursgenoteerd Nederland. Het Amerikaanse PPG was na drie biedingsrondes bereid bijna 97 euro per aandeel te betalen, ruim 50 procent boven de beurskoers voordat de overnamestrijd begon.
Het Akzo-bestuur wees het voorstel even zo vaak af. Via de Ondernemingskamer probeerde de activistische aandeelhouder Elliott vervolgens een aandeelhoudersvergadering af te dwingen om te stemmen over het vertrek van president-commissaris Antony Burgmans. Dat lukte niet. De rechter vond dat AkzoNobel niet verplicht was met PPG te onderhandelen en dat het bepalen van de strategie het domein van het bestuur is.
Iets eerder had aandeelhouder Boskalis al bakzeil gehaald toen het bij Fugro een stemming wilde afdwingen over het ontmantelen van een beschermingsconstructie. Ook dat was volgens de rechter een strategische aangelegenheid waar aandeelhouders niks over te zeggen hadden. Fugro was pas bereid de certificering af te schaffen toen het dringend kapitaal nodig had en beleggers dit als harde voorwaarde stelden.
Weinig verandering
Bijna tien jaar later blijkt hoe weinig er is veranderd. Het Canadese WSP kreeg deze zomer twee keer nul op het rekest toen het ingenieursbureau Arcadis wilde overnemen. Topvrouw Heather Polinsky (zie het interview op pagina 34 en verder) noemde het bod van 51,50 euro per aandeel in cash en aandelen ‘fundamenteel onvoldoende’ en hield vast aan haar zelfstandige koers. WSP kwam niet voorbij het bestuur en een trits verdedigingsmuren.
Ook AkzoNobel hield dit voorjaar – opnieuw – de deur dicht.
Nippon Paint en Sherwin-Williams waren samen bereid 73 euro per aandeel te betalen, ruim 40 procent boven de beurskoers. Maar topman Greg Poux-Guillaume koos voor zijn zelfbedachte fusie met Axalta. Voor een onderneming die sinds het afweren van PPG kampt met een lage winstgevendheid, ongelukkige investeringsbeslissingen nam en onvoldoende waarde heeft gecreëerd, vraagt de fusie het nodige geduld en vertrouwen van aandeelhouders.
Het zijn enkele voorbeelden waaruit blijkt dat de machtspositie van het ondernemingsbestuur het afgelopen decennium telkens is bevestigd. Aandeelhouders kwamen juist meer op afstand te staan. Binnen het Nederlandse vennootschapsrecht geldt het stakeholdermodel; bestuurders moeten niet alleen kijken naar aandeelhouders, ook de belangen van werknemers, klanten, leveranciers en de continuïteit van de onderneming wegen zwaar mee. En daarbovenop beschikken veel bedrijven over een waaier van statutaire en economische verdedigingswallen.
Gepantserd Beursplein 5
Die verdedigingsmuren zijn stevig opgetrokken. Bescherming komt in allerlei vormen: tijdelijke preferente aandelen, prioriteitsaandelen met bijzondere rechten, bindende voordrachten voor bestuurders en commissarissen, meervoudig of loyaliteitsstemrecht.
De meest voorkomende verdedigingswal is overigens geen juridische constructie, maar een grote aandeelhouder. Van de 75 onderzochte bedrijven hebben er 43 een grootaandeelhouder die als hoeksteeninvesteerder fungeert, of juist een blokkade vormt voor andere geïnteresseerden. Dat varieert van een familie die de meerderheid van de stemmen controleert tot een strategische aandeelhouder met een aanzienlijk minderheidsbelang.
Zo is bij Randstad, ArcelorMittal, Brunel en CM.com de grootste aandeelhouder tevens de (familie van de) oprichter van het bedrijf. Bij diverse andere beursfondsen vervult een min of meer bevriende partij die rol; investeerder Exor bij Philips, het Rotterdamse HAL bij Vopak, het bijna naar de Verenigde Staten verhuisde Aegon bij verzekeraar ASR en Unilever bij zijn verzelfstandigde voormalige dochter The Magnum Ice Cream Company.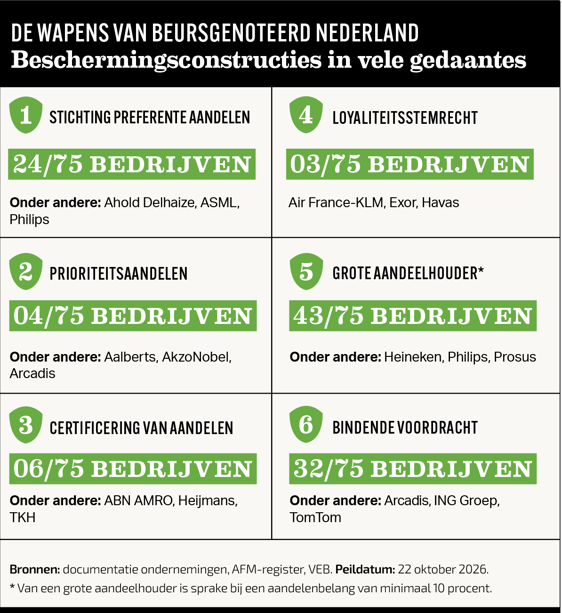
Bij sommige ondernemingen is vanwege een invloedrijke aandeelhouder verdere bescherming nauwelijks nodig. Heineken is daarvan het bekendste voorbeeld. De Heineken-familie bezit via een nipt meerderheidsbelang in het apart genoteerde Heineken Holding ook de controle over het bierconcern. Toen SABMiller in 2014 belangstelling toonde, was een eenvoudige afwijzing van de familie voldoende. Een beschermingsstichting of ingewikkelde statutaire noodgreep kwam er niet aan te pas.
De zeggenschap bij Exor is ook in familiale handen gebetonneerd.
De steenrijke Italiaanse Agnelli-familie combineert haar meerderheidsbelang (56 procent) met loyaliteitsstemrecht op die aandelen. Dat telt op tot 85 procent van de stemmen. Prosus kent een vergelijkbare machtsconcentratie. Op dit moment heeft het Zuid-Afrikaanse moederbedrijf Naspers ruim 70 procent van de stemmen in handen. Mocht dat ooit onder 50 procent zakken, dan wordt onmiddellijk een nieuwe stemrechtconstructie geactiveerd die Naspers op bepaalde aandelen duizend keer zo veel stemrechten geeft als een gewone aandeelhouder.
Geconcentreerd
Bedrijven die de laatste jaren naar de Amsterdamse beurs trokken, blijken opvallend vaak een voorkeur te hebben voor geconcentreerde zeggenschap.
Private-equityfirma CVC houdt de macht grotendeels bij partners en medewerkers. Bij het Tsjechische defensiebedrijf CSG is de 34-jarige topman Michal Strnad ook meerderheidsaandeelhouder én voorzitter van het bestuur. Het van oorsprong Franse Havas, een reclamebureau, koos voor loyaliteitsstemrecht. Een aandeelhouder kan na vier jaar onafgebroken op zijn aandelen te hebben ‘gezeten’ uiteindelijk vier stemmen per aandeel krijgen. Kortom, de Amsterdamse beurs biedt kapitaal, maar zeggenschap wordt lang niet altijd in dezelfde mate gedeeld.
Behalve Havas hebben ook Exor en Air France-KLM (Frans recht) meervoudig stemrecht. Zo’n hoger stemrecht staat open voor alle aandeelhouders die aan de voorwaarden voldoen, maar het is bovenal een geliefd middel om de positie van families of oprichters verder te versterken die hun aandelen toch al langdurig bezitten. Hierin schuilt ook de aantrekkingskracht van Nederland als vestigingsplaats; een juridisch eldorado waar het makkelijk is om aandelen met ongelijk stemrecht uit te geven.
Beleggers en analisten zien de aanwezigheid van een oprichter-grootaandeelhouder vaak als een pluspunt. Insiders zouden beter op ‘hun’ onderneming letten en een langetermijnvisie hebben, waarvan kleinere beleggers meeprofiteren. Bij een sterk versnipperd aandeelhouderschap en topmanagers die eerder passanten zijn, zou dat lastiger zijn. Dat het heel anders kan uitpakken, is al meermaals bevestigd.
Ook in Nederland is gebleken dat een dominante aandeelhouder de belangen van minderheidsaandeelhouders flink kan schaden. Bijvoorbeeld als de bestuurder-grootaandeelhouder het bedrijf tegen een te lage prijs van de beurs wil halen en het belangenconflict er dik bovenop ligt.
De lijst is lang; OCI, Hunter Douglas, telecommer Altice, taxfree-bedrijf B&S of investeerder HAL die Boskalis volledig inlijfde. Als koper heeft hij belang bij een lage overnameprijs, als bestuurder zou hij juist het maximale voor alle overige aandeelhouders uit onderhandelingen moeten slepen. Dan kan de belangenparallel met de minderheid snel omslaan in een conflict.
Niet alle beschermingsconstructies zijn overigens even populair. Neem certificering van aandelen, waarbij het stemrecht is losgekoppeld van het economische belang. Het stemrecht ligt bij een bevriend administratiekantoor dat tijdens een ava op alle stukken stemt waarvoor certificaathouders niet zelf het stemrecht opvragen. Op dit moment maken Heijmans, Van Lanschot Kempen, Fastned en TKH Group nog gebruik van deze constructie. De certificering bij ABN AMRO en Triodos werkt iets anders. Daar stemt het AK in gewone omstandigheden hooguit namens certificaathouders die het AK daartoe machtigen. In bedreigende situaties mag het certificaathouders buitenspel zetten en zelf de zeggenschap overnemen.
Twintig jaar geleden was certificering nog een ongekend populair instrument. ING, Wolters Kluwer, Unilever, Fugro en talrijke andere bedrijven wilden wel het kapitaal van beleggers, maar gaven ze geen volwaardige zeggenschap.
Nucleaire optie
Verreweg de populairste klassieke beschermingsconstructie is de stichting preferente aandelen. 24 van de onderzochte bedrijven maken er gebruik van. In de AEX gaat het onder meer om ASML, Philips, KPN, NN Group en Ahold Delhaize. In de Midkap hebben onder meer Arcadis, Heijmans, Vopak en Fugro een stichting opgetuigd. Bij kleinere fondsen gaat het om Wereldhave, PostNL, TomTom en Nedap.
Een stichting preferente aandelen waakt over de continuïteit van het bedrijf. Ziet zij die bedreigd, bijvoorbeeld door een overnamebod of een activistische aandeelhouder die het bedrijf wil opsplitsen, dan kan zij tijdelijk grote hoeveelheden nieuwe preferente aandelen opeisen. De stichting krijgt in een handomdraai een doorslaggevend stemmenblok en gewone aandeelhouders zien hun belang direct verwateren.
De constructie werd in het verleden succesvol ingezet bij Mylan, KPN, Stork en ASMI om belagers te stoppen. Het idee erachter is dat het bedrijf tijd krijgt om zich over alternatieven te buigen en te voorkomen dat een bieder snel de macht grijpt. Door de ‘nucleaire optie’ in te zetten, verdwijnt een groot deel van de invloed van de echte kapitaalverschaffers. Precies op het moment dat zij die het meest nodig hebben.
Scheve verhoudingen
Opvallend is hoeveel invloed een beschermingsstichting kan krijgen voor een vriendenprijs. Zo heeft de stichting van ASML op dit moment aan een storting van circa negen miljoen euro voldoende om de helft van de zeggenschap na uitgifte te verkrijgen. Ter illustratie: het chipmachine-bedrijf heeft een beurswaarde van bijna 600 miljard euro. Bij Ahold Delhaize is de verhouding ook scheef. Een gewone belegger die de helft van het bedrijf wil kopen, moet bij de huidige beurswaarde 14 miljard euro meebrengen.
De beschermingsstichting kan met slechts 2,2 miljoen euro, evenveel stemmen verwerven.
In juridisch opzicht is zo’n stichting een onafhankelijke rechtspersoon. Toch is de praktijk minder afstandelijk. De onderneming neemt alle kosten voor haar rekening, waaronder de jaarlijkse vergoeding voor de bestuurders, kosten voor adviseurs en de bereidstellingsprovisie voor de bank waar de financiering is geregeld die nodig is zodra de optie op de prefs wordt uitgeoefend.
Vier verdedigingslagen
Een belegger die wil zien hoe verschillende constructies elkaar versterken, hoeft maar naar Arcadis te kijken. Het ingenieursbedrijf heeft maar liefst vier verdedigingslagen. De eerste is Stichting Lovinklaan, de werk-nemersstichting die circa een vijfde van de aandelen bezit en daarmee verreweg de grootste aandeelhouder is. Daarnaast kan een beschermingsstichting bij dreiging preferente aandelen nemen en een ongewilde partij naar de zijlijn drukken.
Een derde verdedigingslinie bestaat uit prioriteitsaandelen. Die aandelen vertegenwoordigen nauwelijks kapitaal, maar geven wel veel macht. Bij Arcadis heeft de Stichting Prioriteit een veto bij onder meer statutenwijzigingen, overnames en desinvesteringen. Ten slotte werkt Arcadis met bindende voordrachten bij benoemingen van bestuurders. Bij de benoeming van ceo Polinsky eerder dit jaar was dit het geval. Zijn aandeelhouders het daar niet mee eens, dan hebben zij twee derde van de uitgebrachte stemmen nodig, en moet minimaal de helft van het kapitaal aanwezig zijn.
Prioriteitsaandelen zijn overigens op hun retour. Ze komen nog slechts bij een beperkt aantal beursfondsen voor. Naast Arcadis hebben Aalberts, AkzoNobel en ForFarmers dit soort aandelen. Eurocommercial Properties schafte ze juist af. Belangrijk verschil met beschermingsprefs is dat prioriteitsaandelen er permanent zijn en niet pas in een crisissituatie worden geactiveerd.
Bij AkzoNobel geven de prioriteitsaandelen een stichting invloed op benoemingen en statutenwijzigingen. Zelfs een koper die een meerderheid van de aandelen bemachtigt, heeft geen vrije doorgang. Bij de komende fusie met Axalta sneuvelen de speciale aandelen. Topman Poux-Guillaume merkte fijntjes op dat ‘beleggers een uitgesproken afkeer hebben van de stichting’.
Pauzeknop
De ironie is misschien wel dat bedrijven hun wapens nooit echt in stelling hoeven te brengen. Sinds farmaciebedrijf Mylan in 2015 zijn beschermingswal optrok, is het middel niet meer ingezet. Blijkbaar is hun bestaan al voldoende om belagers af te schrikken.
In Nederland staat het ondernemingsbestuur juridisch sowieso al sterk. Het management bepaalt de strategie en hoeft niet met iedere bieder te onderhandelen. De Nederlandse code voor goed ondernemingsbestuur geeft bedrijven sinds 2008 bovendien de mogelijkheid een responstijd in te roepen. Die ‘pauzeknop’ maakt het mogelijk maximaal 180 dagen tijd te kopen als aandeelhouders een onderwerp op de ava-agenda willen zetten dat kan leiden tot een wijziging van de strategie, zoals het ontslag of schorsing van een bestuurder of commissaris.
De wet kent sinds 2021 bovendien een bedenktijd van maximaal 250 dagen. Ook met dat instrument kan het bestuur bepaalde besluiten over zijn eigen ontslag of dat van commissarissen uitstellen. De responstijd is tot nu toe eenmaal door een in Nederland genoteerd bedrijf ingeroepen. Dat was in 2013, door de later ter ziele gegane stamcelbank Cryo-Save. De wettelijke bedenktijd is nog nooit gebruikt. Beide ‘pauzeknoppen’ mogen gerust een typisch voorbeeld van overbodige regelgeving genoemd worden.
Hoog hek
Er staat een hoog hek om beursgenoteerd Nederland. De inperking van aandeelhoudersrechten lijkt doorgeslagen. Wanneer een onderneming langere tijd ondermaats presteert, moeten aandeelhouders kunnen ingrijpen. Het is ook goed te beseffen dat Nederlandse beursbedrijven internationaal concurreren om het geld van beleggers. Zij lopen het financiële risico, maar hebben nauwelijks invloed. Bescherming mag geen vrijbrief worden voor bestuurders om constructief-kritische beleggers te negeren en verantwoording uit de weg te gaan. Bij minder druk van beleggers ligt uitstel van noodzakelijke ingrepen sneller op de loer.
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |